
韩国《每日经济》最近发布了一篇专栏,提到全球内存可能在2029年严重过剩,留给韩国的好日子只剩两三年。文章指出,三星和SK海力士这两家韩国经济支柱企业,依靠存储芯片垄断市场长达二十年,但随着全球产能的增加,这个暴利窗口正在关闭。
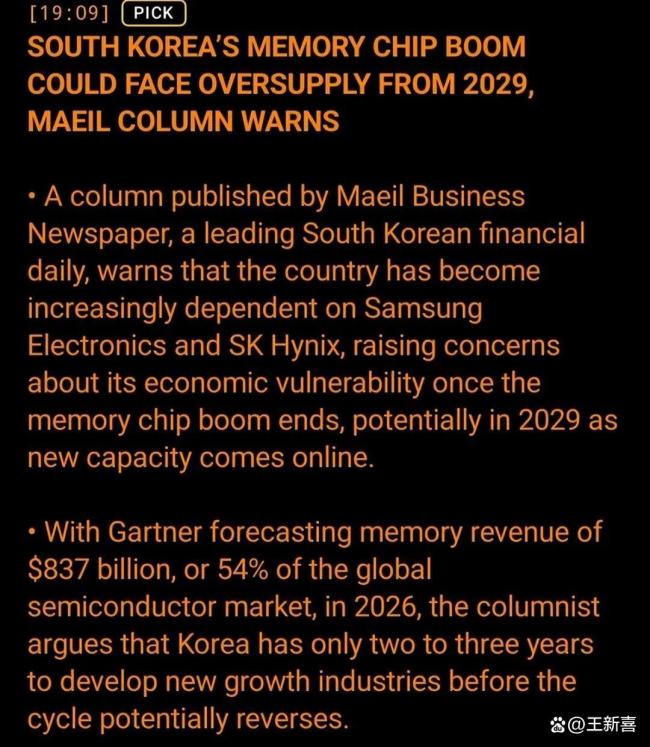
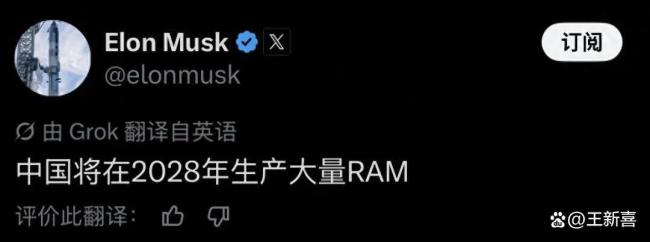
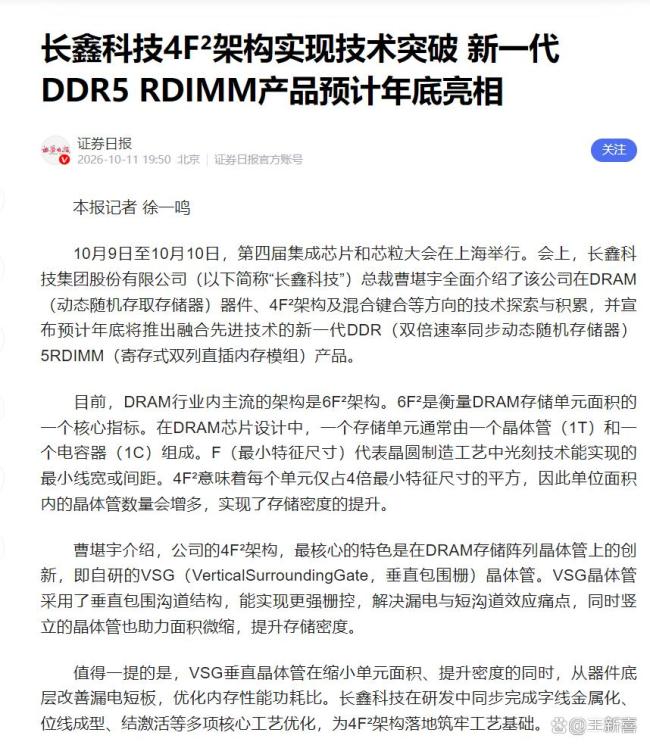
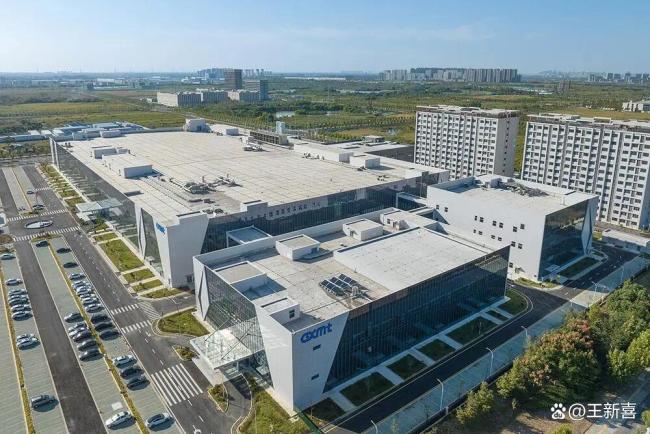
马斯克在X平台上直接揭示了原因:中国将在2028年生产大量RAM(内存)。长鑫存储的一位高管在行业会议上表示,他们的4F²架构DDR5服务器内存预计年底出样品。这一消息导致美光、三星、SK海力士和闪迪的股价集体下跌。
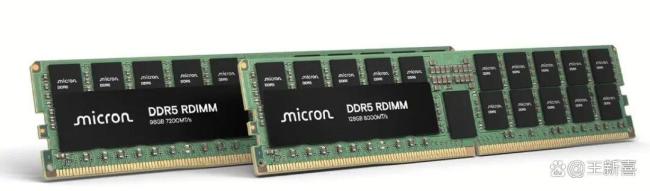
长鑫在4F²架构上的研发始于公司成立之初,公开专利族超过300件。这种架构的核心是自研的VSG晶体管,采用垂直包围沟道结构,栅控能力更强,能解决漏电和短沟道效应的问题。相比过去主流的6F²架构,4F²架构将每个存储单元占用的面积减少了三分之一,从而提升了存储密度30%到50%。长鑫科技总裁曹堪宇透露,搭载这些技术的DDR5 RDIMM产品预计在2026年底推出,瞄准服务器内存市场。
长鑫的技术路线不依赖EUV设备,而是通过刻蚀和沉积工艺向垂直方向发展。三星也在走类似路线,但量产时间表要到2028年。据Counterpoint和汇丰的数据,2026年长鑫在全球DRAM市场份额将达到10%,成为全球第四大DRAM供应商,合肥工厂月产能正迅速增长。
马斯克关注内存产能是因为特斯拉自动驾驶、SpaceX卫星数据存储和xAI的大模型训练都需要高带宽存储。他还在与OpenAI和英伟达一起提前包下三星和SK海力士未来几年的大半产能。内存价格直接影响他的成本。过去二十年,内存市场由美光、三星和SK海力士主导,它们互相竞争但也共同定价。任何小事件都可能导致价格上涨。
马斯克认为,一旦中国掌握某种产品的制造方法,其规模化生产能力通常会超过世界其他地区的总和。他曾以锂电池和光伏为例说明这一点。中国企业攻克核心工艺后,建立本土供应链,降低成本,实现产能爆发,重新定义市场规则。宁德时代成为全球第一时,松下和LG的高毛利时代结束;中国光伏组件占全球80%时,欧洲光伏企业纷纷倒闭。
现在轮到内存了。4F²架构从水平布局到竖立布局的变化需要时间和验证,但长江存储已经使NAND Flash价格大幅下降。如果长鑫在2028年大规模量产,内存行业的格局可能会重演。
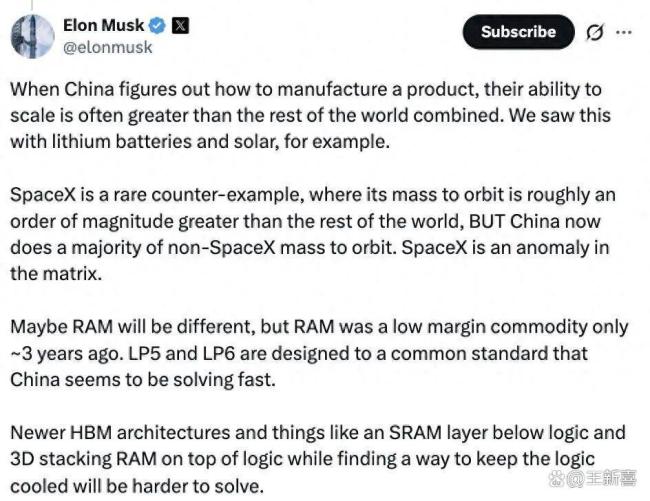
这件事对不同群体影响各异。韩国高度依赖三星和SK海力士,内存价格下降会影响其出口、GDP和股市。而马斯克、OpenAI、英伟达等则会受益于内存价格降低,因为这会降低AI训练和其他高科技领域的成本。马斯克希望中国产能的增加能够打破现有垄断,降低成本。他认为HBM是更难攻克的部分,但LPDDR5、LPDDR6这类通用标准内存,中国解决起来会非常快。
蚂蚁配资提示:文章来自网络,不代表本站观点。